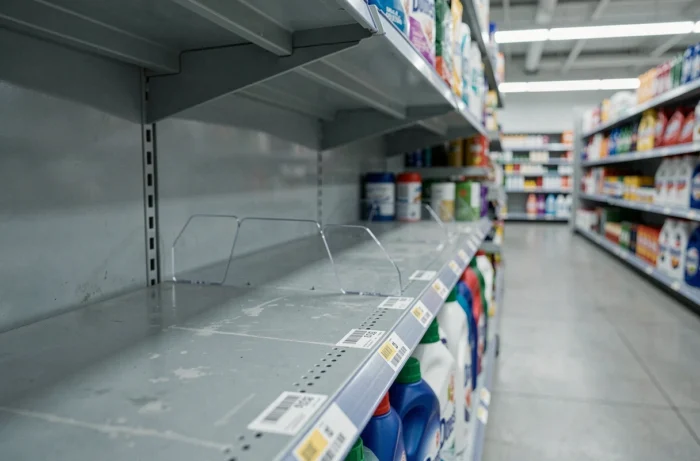
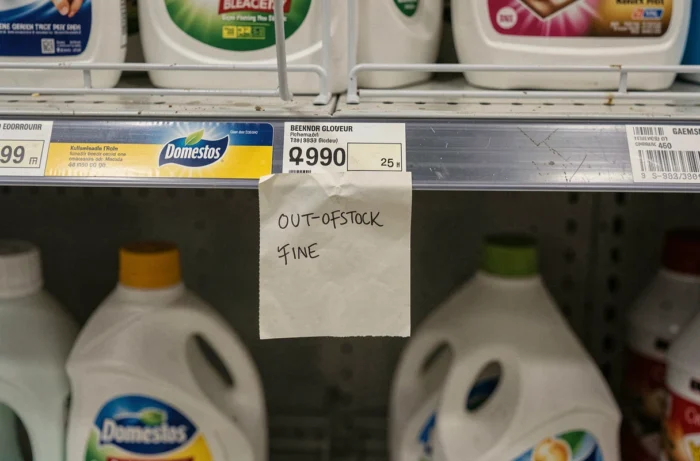
Domestos, el limpiador de inodoros a base de lejía reconocible por su botella azul, desaparece regularmente de los estantes de los supermercados en Francia. El fenómeno no se debe a una simple ruptura de stock pasajera. Varios mecanismos estructurales, relacionados con la estrategia industrial de Unilever y las tensiones recurrentes entre marcas y cadenas de distribución, explican estas ausencias prolongadas.
Arbitrajes de cartera en Unilever: la división Home Care bajo presión
Domestos pertenece a la división Home Care de Unilever, que agrupa detergentes y productos de limpieza (Cif, Skip, Omo, Domestos). Esta división representa aproximadamente una quinta parte de la facturación del grupo, pero muestra el crecimiento más débil de las cuatro grandes divisiones de Unilever.
Esta situación tiene consecuencias directas en el abastecimiento. En sus comunicaciones financieras, Unilever indica que concentra sus inversiones industriales y de marketing en las categorías de mayor margen o mayor crecimiento. Por lo tanto, los productos de limpieza históricos de baja rotación son los primeros afectados por reducciones de referencias, racionalizaciones de formatos o retrasos en el reabastecimiento.
Un artículo que detalla por qué Domestos es inencontrable pone de relieve este mecanismo de arbitraje interno, a menudo invisible para el consumidor que solo percibe el estante vacío.
En otras palabras, la escasez de Domestos no resulta únicamente de dificultades logísticas o de escasez de materias primas. También refleja decisiones estratégicas de priorización dentro del grupo.
Domestos frente a las negociaciones comerciales en la gran distribución
Las tensiones entre industriales y cadenas de distribución constituyen un segundo factor. Cada año, las negociaciones comerciales entre proveedores y distribuidores pueden provocar retiros temporales de productos. El mecanismo es conocido: cuando no se encuentra un acuerdo sobre los precios, la cadena puede “desreferenciar” un producto, es decir, retirarlo de sus estantes.
Este fenómeno ha sido documentado para otras marcas del grupo Unilever y para grupos competidores (PepsiCo en Carrefour, Mondelez en varias cadenas). Domestos, como producto de volumen moderado en un segmento poco diferenciador, representa una palanca de presión fácilmente activable por ambas partes.
Desreferenciación o limitación voluntaria de los pedidos
Se presentan dos escenarios:
- El distribuidor suspende los pedidos para forzar una renegociación tarifaria, lo que vacía progresivamente el estante sin anuncio oficial.
- Unilever reduce los volúmenes entregados en ciertos formatos poco rentables, orientando la demanda hacia referencias de mejor margen o hacia mercados geográficos considerados prioritarios.
- En algunos casos, ambas dinámicas se superponen, dificultando la identificación de la causa exacta de la ausencia para el consumidor.
El resultado es el mismo en los tres casos: la botella de Domestos desaparece del lineal durante varias semanas, a veces varios meses.
Cadena logística y tensiones sobre las materias primas
Los episodios de escasez en la gran distribución se han multiplicado desde el periodo Covid. Las rupturas en los estantes han alcanzado niveles históricamente altos, con miles de millones de euros en pérdidas para los distribuidores según el barómetro NielsenIQ citado por la prensa especializada.
Para un producto como Domestos, varios eslabones de la cadena pueden atascarse simultáneamente:
- El abastecimiento de cloro y agentes blanqueadores, sujetos a las fluctuaciones del mercado químico europeo.
- La producción de envases plásticos, regularmente perturbada por los aumentos en el precio de la energía que afectan a los sitios industriales europeos.
- El transporte por carretera y fluvial, afectado durante episodios de ola de calor o sequía (los niveles bajos del Rin, por ejemplo, han provocado dificultades en el transporte de combustibles y productos químicos en el este de Francia).
Cada eslabón debilitado alarga los plazos de reabastecimiento, y los productos de baja prioridad estratégica como Domestos quedan al final de la fila.
Comparativa de factores de escasez: Domestos frente a otras marcas retiradas de los estantes
| Factor | Domestos (Unilever) | Productos PepsiCo | Mostaza (múltiples marcas) |
|---|---|---|---|
| Arbitraje interno del grupo | Sí, división de bajo crecimiento | No documentado | No aplicable |
| Negociación comercial / desreferenciación | Probable según las cadenas | Confirmado (Carrefour, 2024) | No, ruptura de abastecimiento |
| Tensión materias primas | Cloro, envases plásticos | Aceites, aromas | Semillas de mostaza (sequía en Canadá) |
| Duración típica de la ausencia | Varias semanas a varios meses | Algunos meses | Varios meses (2022) |
| Substitución por MDD fácil | Sí (lejía WC genérica) | Parcial (patatas fritas, refrescos) | Difícil (sabor específico) |
Esta tabla destaca una particularidad de Domestos: la combinación de un arbitraje industrial y tensiones comerciales, donde otras escaseces famosas se debían principalmente a un solo factor (climático para la mostaza, comercial para PepsiCo).
Productos de sustitución y reacción de las cadenas
Ante la ausencia de Domestos, las cadenas de gran distribución reaccionan ampliando el espacio otorgado a las marcas de distribuidor (MDD). Los geles WC blanqueadores bajo marca Leclerc, Carrefour o Auchan ocupan el espacio dejado vacío.
Para el consumidor, la sustitución es técnicamente simple. Las formulaciones de los limpiadores de inodoros a base de lejía son relativamente estandarizadas. Sin embargo, la fidelidad a la marca Domestos sigue siendo fuerte entre una parte de los compradores, lo que alimenta las búsquedas en línea y el sentimiento de escasez.
Unilever ha invertido además en herramientas de inteligencia artificial y gemelos digitales para optimizar su cadena logística y anticipar mejor los ciclos de demanda. Estas inversiones tecnológicas, documentadas en las comunicaciones del grupo, buscan precisamente reducir las rupturas de stock en toda su cartera, incluida la división Home Care.
Por lo tanto, la escasez de Domestos en Francia resulta de una acumulación de causas, no de un único factor. El peso relativamente bajo del producto en la estrategia global de Unilever sigue siendo el factor menos visible y probablemente el más determinante.