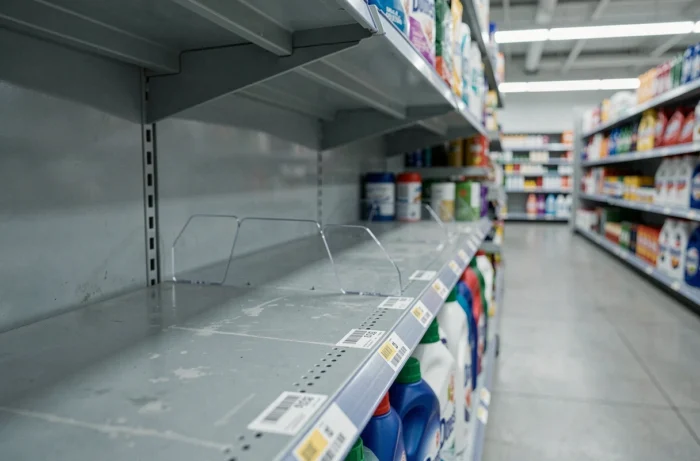
Domestos, o limpador de vaso sanitário à base de água sanitária reconhecível pela sua embalagem azul, desaparece regularmente das prateleiras dos supermercados na França. O fenômeno não se deve a uma simples ruptura de estoque passageira. Vários mecanismos estruturais, relacionados à estratégia industrial da Unilever e às tensões recorrentes entre marcas e redes de distribuição, explicam essas ausências prolongadas.
Arbitragem de portfólio na Unilever: a divisão Home Care sob pressão
Domestos pertence à divisão Home Care da Unilever, que reúne detergentes e produtos de limpeza (Cif, Skip, Omo, Domestos). Esta divisão representa cerca de um quinto do faturamento do grupo, mas apresenta o crescimento mais fraco das quatro grandes divisões da Unilever.
Essa situação tem consequências diretas no abastecimento. Em suas comunicações financeiras, a Unilever indica que concentra seus investimentos industriais e de marketing nas categorias de maior margem ou maior crescimento. Os produtos de limpeza históricos de baixa rotatividade são, portanto, os primeiros a serem afetados por reduções de referências, racionalizações de formatos ou atrasos de reposição.
Um artigo detalhando por que Domestos está em falta destaca esse mecanismo de arbitragem interna, muitas vezes invisível para o consumidor que percebe apenas a prateleira vazia.
Em outras palavras, a escassez de Domestos não resulta apenas de dificuldades logísticas ou de falta de matérias-primas. Ela também reflete escolhas estratégicas de priorização dentro do grupo.
Domestos frente às negociações comerciais em grandes redes
As tensões entre industriais e redes de distribuição constituem um segundo fator. A cada ano, as negociações comerciais entre fornecedores e distribuidores podem provocar retiradas temporárias de produtos. O mecanismo é conhecido: quando um acordo sobre os preços não é alcançado, a rede pode “desreferenciar” um produto, ou seja, retirá-lo de suas prateleiras.
Esse fenômeno foi documentado para outras marcas do grupo Unilever e para grupos concorrentes (PepsiCo no Carrefour, Mondelez em várias redes). Domestos, como um produto de volume moderado em um segmento pouco diferenciador, representa uma alavanca de pressão facilmente ativável por ambas as partes.
Desreferenciamento ou limitação voluntária dos pedidos
Dois cenários se apresentam:
- O distribuidor suspende os pedidos para forçar uma renegociação de preços, o que esvazia progressivamente a prateleira sem anúncio oficial.
- A Unilever reduz os volumes entregues em alguns formatos pouco rentáveis, direcionando a demanda para referências de melhor margem ou para mercados geográficos considerados prioritários.
- Em alguns casos, as duas dinâmicas se sobrepõem, tornando difícil para o consumidor identificar a causa exata da ausência.
O resultado é o mesmo em todos os três casos: o frasco de Domestos desaparece da prateleira por várias semanas, às vezes por vários meses.
Cadência logística e tensões sobre as matérias-primas
Os episódios de escassez em grandes redes se multiplicaram desde o período da Covid. As rupturas nas prateleiras atingiram níveis historicamente altos, com bilhões de euros em perdas para os distribuidores, segundo o barômetro NielsenIQ citado pela imprensa especializada.
Para um produto como Domestos, vários elos da cadeia podem emperrar simultaneamente:
- O abastecimento de cloro e agentes branqueadores, sujeitos às flutuações do mercado químico europeu.
- A produção de embalagens plásticas, frequentemente perturbada pelos aumentos nos preços da energia que afetam os sites industriais europeus.
- O transporte rodoviário e fluvial, afetado durante episódios de calor intenso ou seca (os níveis baixos do Reno, por exemplo, provocaram dificuldades no transporte de combustíveis e produtos químicos no leste da França).
Cada elo fragilizado aumenta os prazos de reposição, e os produtos com baixa prioridade estratégica como Domestos ficam por último na fila.
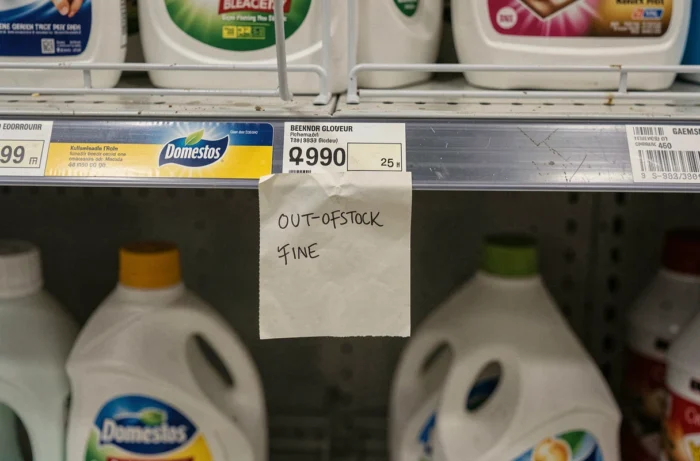
Comparativo dos fatores de escassez: Domestos frente a outras marcas retiradas das prateleiras
| Fator | Domestos (Unilever) | Produtos PepsiCo | Mostarda (múltiplas marcas) |
|---|---|---|---|
| Arbitragem interna do grupo | Sim, divisão de baixo crescimento | Não documentado | Não aplicável |
| Negociação comercial / desreferenciamento | Provável segundo as redes | Confirmado (Carrefour, 2024) | Não, ruptura de abastecimento |
| Tensão matérias-primas | Cloro, embalagens plásticas | Óleos, aromas | Sementes de mostarda (seca no Canadá) |
| Duração típica da ausência | Várias semanas a vários meses | Alguns meses | Vários meses (2022) |
| Substituição por MDD fácil | Sim (água sanitária genérica) | Parcial (chips, refrigerantes) | Difícil (sabor específico) |
Esta tabela destaca uma particularidade de Domestos: a combinação de uma arbitragem industrial e de tensões comerciais, onde outras escassezes famosas se deviam principalmente a um único fator (climático para a mostarda, comercial para a PepsiCo).
Produtos de substituição e reação das redes
Diante da ausência de Domestos, as redes de grandes distribuições reagem ampliando o espaço concedido às marcas de distribuidor (MDD). Os géis sanitários à base de água sanitária sob as marcas Leclerc, Carrefour ou Auchan ocupam o espaço deixado vago.
Para o consumidor, a substituição é tecnicamente simples. As formulações dos limpadores de vaso sanitário à base de água sanitária são relativamente padronizadas. Por outro lado, a fidelidade à marca Domestos permanece forte entre uma parte dos compradores, o que alimenta as pesquisas online e o sentimento de escassez.
A Unilever, por sua vez, investiu em ferramentas de inteligência artificial e gêmeos digitais para otimizar sua cadeia logística e melhor antecipar os ciclos de demanda. Esses investimentos tecnológicos, documentados nas comunicações do grupo, visam precisamente reduzir as rupturas de estoque em todo o seu portfólio, incluindo a divisão Home Care.
A escassez de Domestos na França resulta, portanto, de um acúmulo de causas, não de um único fator. O peso relativamente baixo do produto na estratégia global da Unilever continua sendo o fator menos visível e provavelmente o mais determinante.